(来源:沧海一土狗)
文/沧海一土狗
ps:1500字
A股流动性问题的圣杯
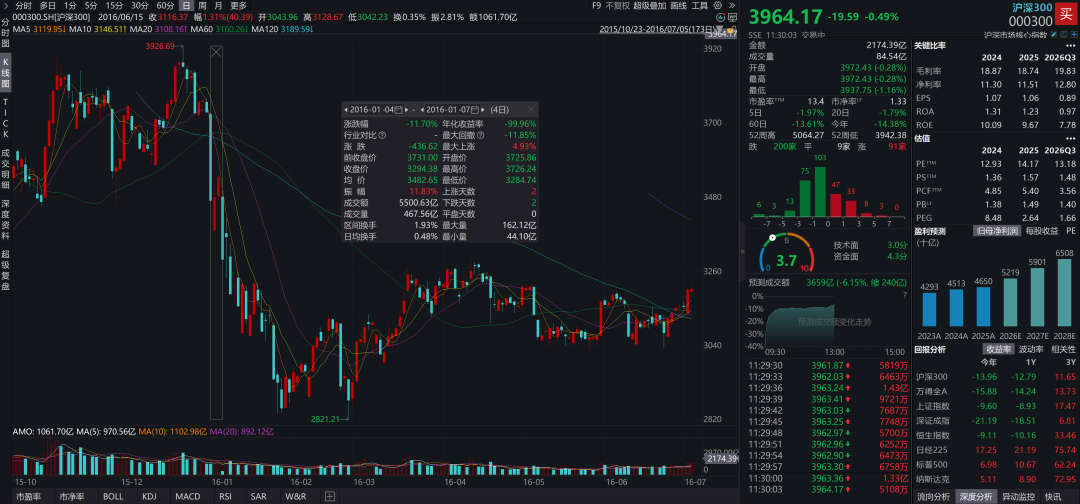
2016年初A股发生了一件大事,那就是指数熔断事件。
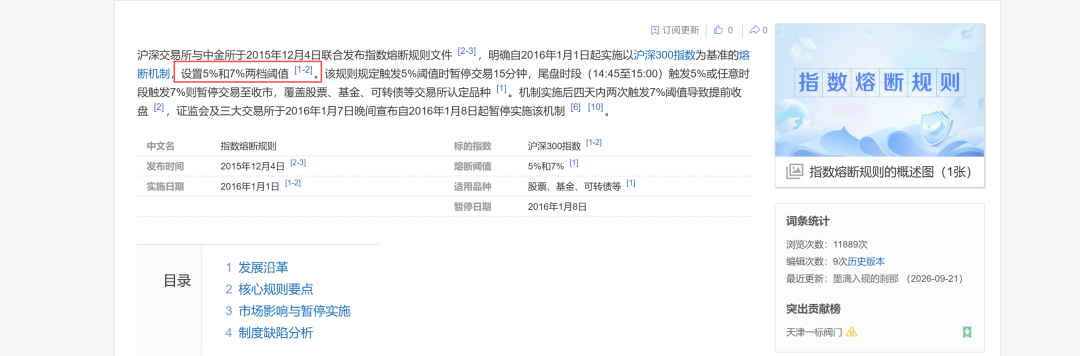
这一事件给了我们一个很深刻的启示:如果跌停板设置太密集,市场会不断地向下自我实现。
跌停步长思想实验
鉴于此,我们可以做一个思想实验,如果把涨跌停板设置成1%,那么,市场会发生什么?
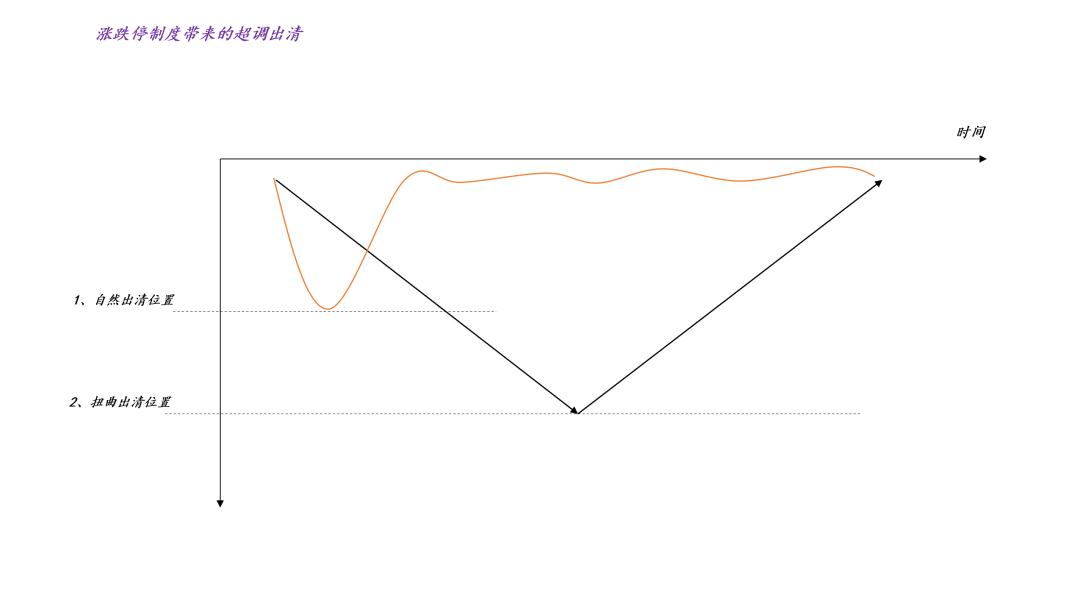
上图给出了一种可能路径:市场会先按照负1%的步长不断地跌停,直到跌到扭曲出清的位置,然后再按照正1%的步长不断地涨停,直到市场完全地吸收了冲击。
显而易见,跌停板是一种流动性扭曲,因此,扭曲出清的位置要远远低于自然出清的位置。
那么,把跌停板降低到1%有什么好处呢?
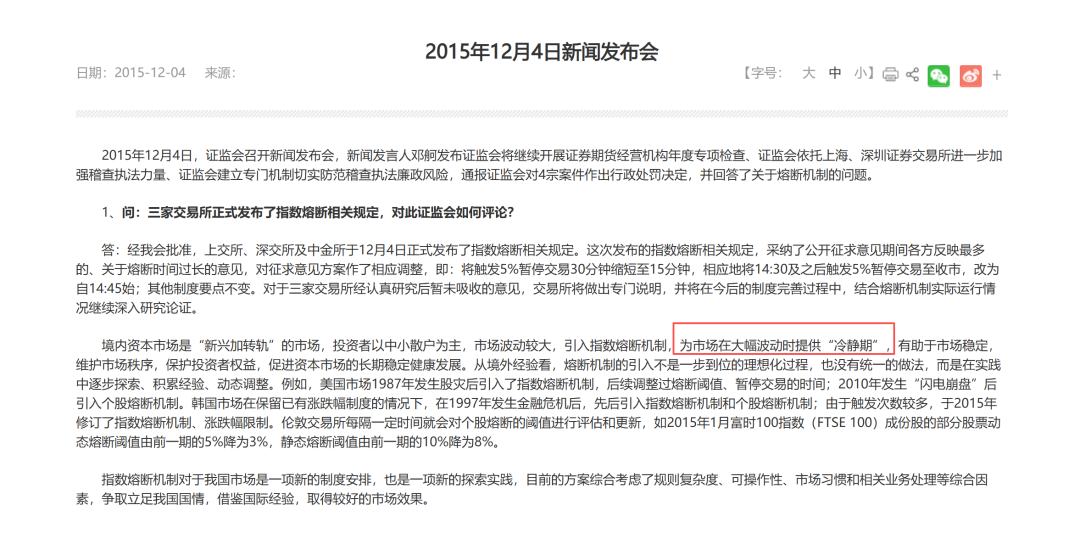
当年的新闻发布会给了一种解释——“为市场在大幅波动时提供冷静期,有助于市场稳定”。如上图所示,在下跌的初期,市场调整很慢,譬如,十天才能跌10%,但是,在自然出清路径下,跌速很快,几天就能跌10%+。因此,跌停操作的好处主要集中在初始阶段,避免情绪传染和大面积恐慌,但是,他的代价也十分昂贵——扭曲出清的点位很低,出清的时间也比较漫长。
基于这个思想实验,我们可以进一步推理,如果把跌停步长放宽至2%,那么,会发生什么有意思的事情??由于流动性扭曲程度有所降低,所以,扭曲出清的位置要比1%所对应的出清位置要高一些。
于是,为了刻画步长和扭曲出清位置的关系,我们可以做一个步长函数,f:步长p→扭曲出清位置,显而易见,根据“流动性扭曲越大,出清位置越低”的规律,我们有以下不等式:f(10%)>f(2%)>f(1%)>f(0.5%)。
限制净卖出比率思想实验
有了上述benchmark,我们就能思考限制净卖出的影响了。不难发现,限制净卖出是一种类似于跌停板的流动性扭曲。
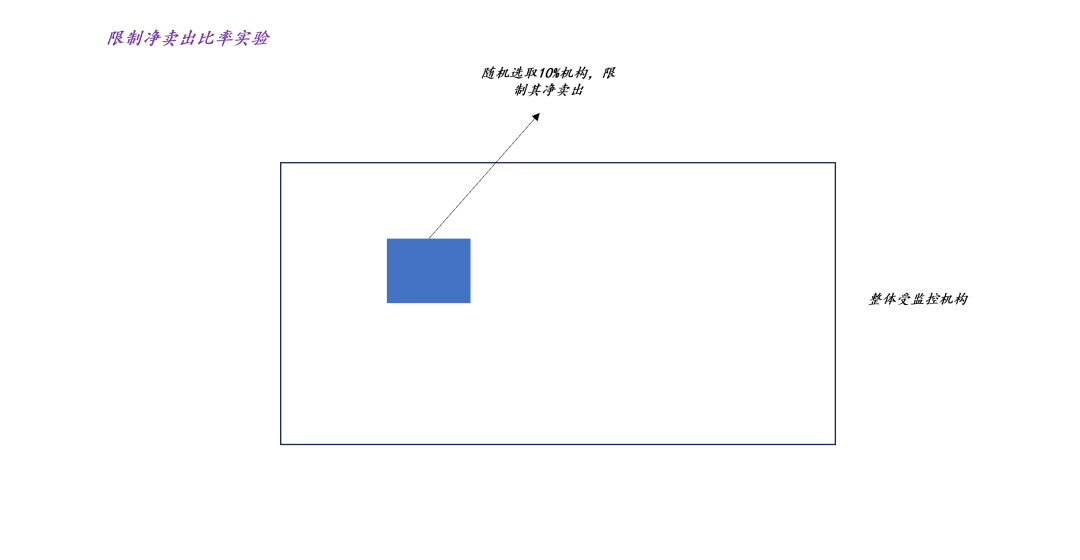
如上图所示,我们可以构造以下思想实验,假设监管名单上有N个规模相同的机构,初始状态下,我们可以每天随机抽取10%的机构,限制其净卖出。这一做法是一种较为轻微的流动性扭曲。它也具备两面性,既会减少短期内的下跌幅度,也会大幅降低扭曲出清的位置。
参考上文的“步长函数”,我们还可以做一个“比率函数”。比率函数 ,g:比率ρ→扭曲出清位置。
对称的,我们会有下述不等式,有g(0%)>g(10%)>g(20%)。这一不等式的意思是,假设我们每天随机抽取20%的机构来限制其净卖出,那么,流动性扭曲将更大,其扭曲出清的点位更低。
在现实世界中,限制比率ρ是可变的,譬如,限制净卖出的比率不断增加,从10%到20%再到30%,以此类推。这意味着,流动性扭曲越来越大,扭曲出清的位置越来越低。
于是,我们可以对一波下跌做因子分解,一、出清因素,指数向扭曲出清点位靠拢;二、非出清因素,ρ不断提高,扭曲出清位置不断下移。
当然,在这个过程中,主力资金还可能注入资金,对冲下跌趋势。这类对冲会让整个下跌过程走得十分曲折。
构造非对称性
通过上述思想实验,我们还可以构造一种非对称走势,缓慢的下跌和急促的上涨。
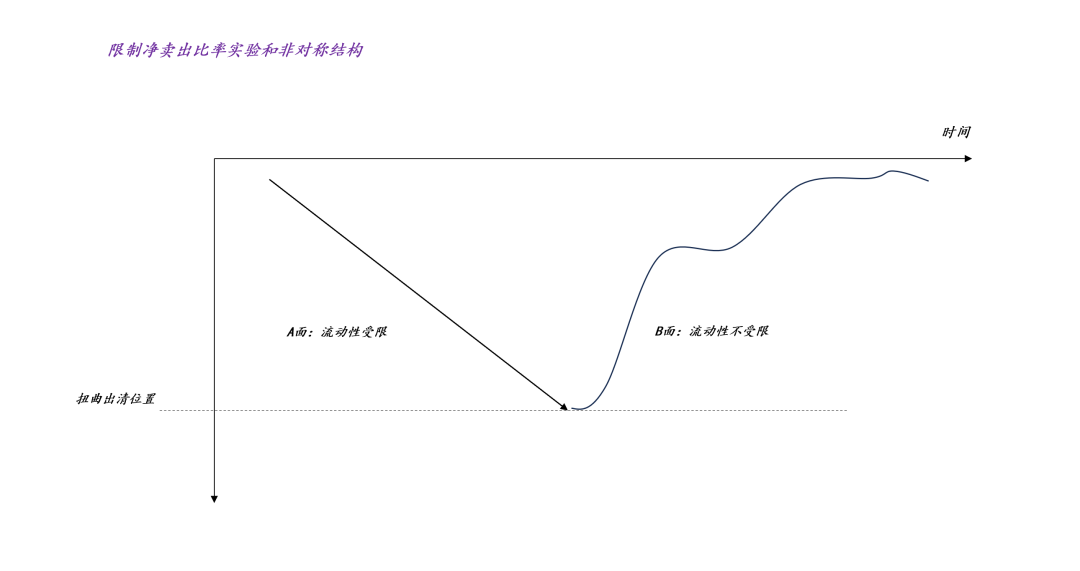
如上图所示,在下跌过程中,流动性受一系列软约束制约,因此,出清过程被大幅拉长;一旦达到扭曲出清位置,市场所遭遇的流动性约束就消失了,于是,市场迎来了一波急促的上涨。
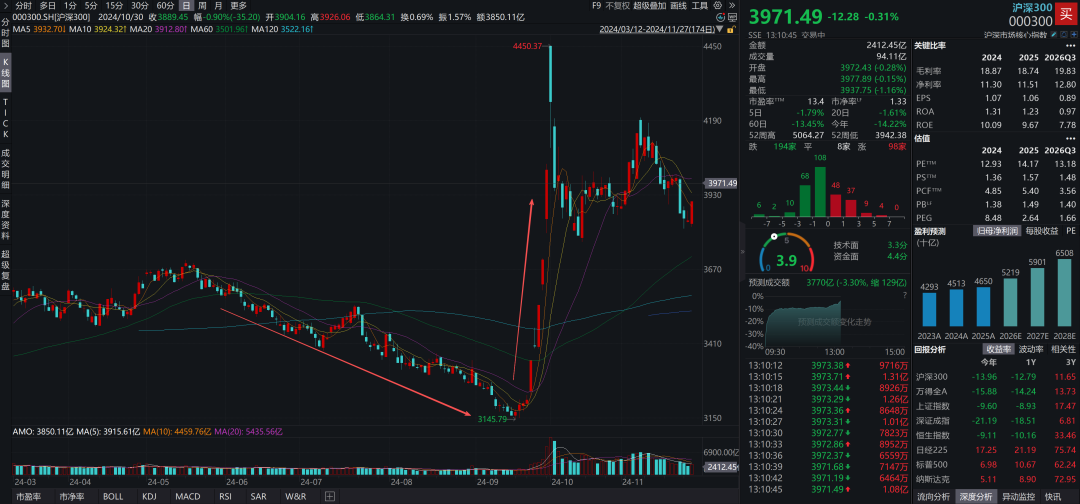
因此,类似于“924行情”那样的结构,我们不应该仅仅看有半部分,事实上,左半部分更加重要,他们的左右是一个整体。
结束语
综上所述,无论是“跌停步长实验”,还是“限制卖出比率实验”,均为思想实验,他们不代表真实世界的真实情况,但是,他们均能构成有益的参考,让我们不止于迷失在剧烈的波动中。
ps:数据来自wind,图片来自网络
投资中怎样避免接飞刀?并非有效的市场及其分析方法
]article_adlist-->End ]article_adlist-->沧海一土狗的知识星球本号唯一的知识星球号
定位:升级认知框架的思维实验室
星球的主体是一系列具备一致性的模型
星主每天会通过增量讯息和市场反馈检验模型
这个检验过程就是每日的股市和债市复盘
因此,这一系列模型也是动态升级的
此外,星球里还有对重要的现象或事件的点评
以及一些跟公众号内容不同的随笔
欢迎加入
]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
驰盈策略提示:文章来自网络,不代表本站观点。